
글로벌 투자은행들이 국내 반도체 대장주인 삼성전자를 향해 다양한 투자 제안을 쏟아내며 시장의 주목을 끌고 있다.
경쟁사의 초대형 자본 조달 성공 이후 월가 금융사들의 시선이 다음 대형 거래 주자인 삼성전자로 대거 이동한 까닭이다.
삼성전자 주주들은 무분별한 시장 소문과 실제 기업의 자본 집행 행보를 명확히 구분하여 대응할 필요가 있다.
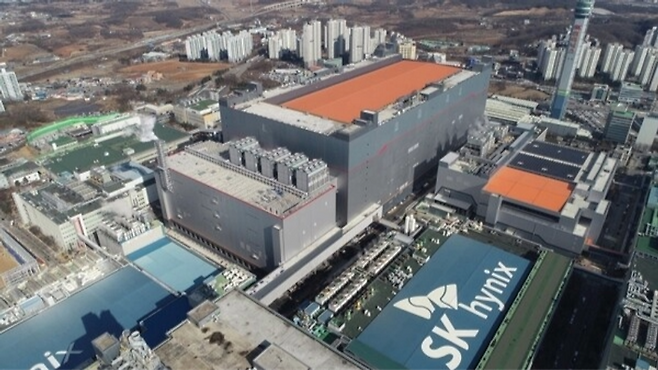
발단은 지난 7월 SK하이닉스가 미국 나스닥 시장에서 단행한 약 265억 달러 규모의 초대형 ADR 발행 거래였다.
실시간 급상승 컨텐츠


글로벌 IB들은 해당 거래 하나로 수천억 원에 달하는 인수 수수료를 챙기며 한국 반도체 기업의 자본 조달 잠재력을 확인했다.
이로 인해 월가 금융사들은 삼성전자 역시 유사한 자본시장 카드를 꺼낼 수 있다는 기대감을 안고 접근을 강화했다.
하지만 삼성전자는 미국 주식예탁증서 발행설에 대해 현재로서는 공식적인 추진 계획이 없다는 명확한 입장을 내놓았다.
대규모 현금 자산을 보유한 삼성전자가 신주를 발행해 현금을 조달할 실익이 당장 크지 않다는 점도 이러한 판단을 뒷받침한다.
지주사 전환이나 기업 분할 소문 역시 공식 확인된 바 없는 유언비어 수준에 그치고 있어 신중한 접근이 요구된다.
외국계 IB들이 여전히 삼성 주변을 정조준하는 진짜 이유는 대형 M&A라는 실질적인 사업 재편 카드에 있다.
삼성전자는 전담 조직을 운영하며 글로벌 기업 인수합병 기회를 다각도로 검토하고 있으며 IB들도 이에 맞춰 매물을 제안하고 있다.
주주들이 주시해야 할 핵심은 시장의 자극적인 소문이 아니라 이사회 결정과 공시로 드러날 실제 M&A 결단이다.
월가에서 흘러나오는 삼성전자 ADR 발행설과 분할설은 글로벌 자본시장이 삼성의 초대형 자본 집행 가능성을 주시하고 있다는 방증이다.
단순한 주가 부양용 소문보다 회사가 보유 자금을 바탕으로 추진할 M&A 공시나 주주환원 정책의 구체적 조건이 주가 향방을 가를 진짜 카드다.
삼성전자 주주는 근거 없는 금융가의 설에 흔들리지 말고 이사회가 공식 발표하는 자본 배분 전략과 정식 공시를 투자 판단의 기준으로 삼아야 한다.


댓글0