
삼성전자가 오는 3분기 창사 이래 최초로 분기 영업이익 100조 원을 돌파할 것이라는 증권가 전망이 잇따르고 있다.
인공지능 서버용 메모리 수요 폭발과 범용 제품 공급 부족이 겹치면서 판매량과 가격이 동시에 오르는 고수익 구조가 완성됐다.
상반기 대규모 실적에 이어 사상 최고치 달성을 앞두고 있으나 시장에서는 향후 지속 가능성을 가를 핵심 조건에 주목한다.
증권사 8곳의 전망치를 집계한 결과 삼성전자의 3분기 매출은 200조 원, 영업이익은 106조 원 수준에 달할 것으로 집계됐다.
트렌드포스에 따르면 3분기 범용 D램 계약가격이 최대 18%, 낸드플래시가 15% 상승하며 실적 상승세를 강력히 견인했다.
상반기 이미 146조 원이 넘는 영업이익을 거둔 상황에서 메모리 가격 추가 상승이 전체 수익성 폭증으로 직결되는 양상이다.
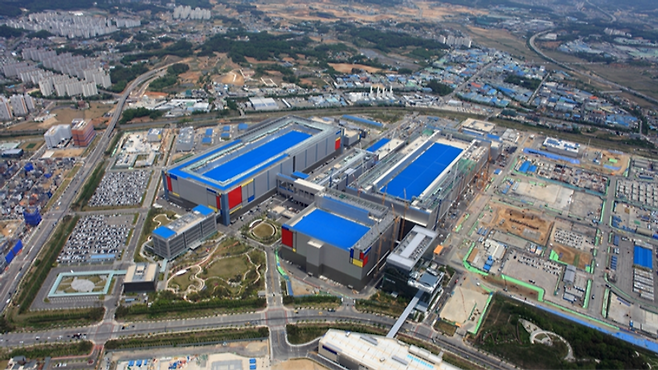
단순한 범용 메모리 단가 상승을 넘어 고부가가치 제품인 고대역폭메모리 시장 내 입지 확대가 실적 판도를 바꿔 놓았다.
카운터포인트리서치 기준 삼성전자의 HBM 매출 점유율은 1분기 21%에서 2분기 33%로 크게 상승하며 반등에 성공했다.
차세대 HBM4 양산과 고객사 공급 확대가 본격화하면서 그동안 이어졌던 시장의 경쟁력 우려를 빠르게 씻어내는 모습이다.
다만 메모리 반도체 특성상 공급 물량이 늘거나 전방 수요가 둔화할 경우 이익 변동성이 급격히 커질 수 있다는 지적이 나온다.
소비자용 IT 제품에 들어가는 메모리 가격 부담이 높아짐에 따라 현재의 높은 단가와 이익률이 지속될지는 별개의 문제다.
시장 일각의 연간 영업이익 370조 원대 기대감을 충족하려면 향후 제품 단가 흐름과 고객사 수주 물량이 뒷받침되어야 한다.
삼성전자의 분기 영업이익 100조 원 대역전극은 단기 실적 신기록 자체보다 향후 HBM 시장 점유율 유지 여부에 달렸다.
3분기 실적 발표 이후에도 D램 단가 상승세와 차세대 메모리 출하량이 유지되는지 파악하는 것이 주가 방향성의 핵심이다.
투자자들은 눈앞의 압도적인 실적 숫자 뒤에 숨은 반도체 수급 주기와 주가 선반영 반영도를 신중하게 따져볼 필요가 있다.


댓글0