
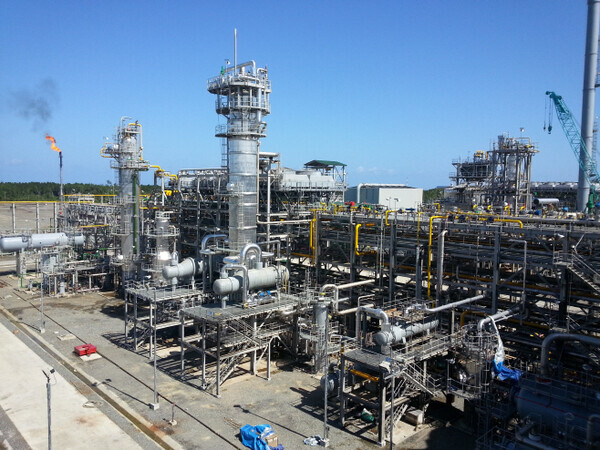
BNK투자증권은 글로벌 에너지 공급망이 ‘안보 중심’으로 재편되면서 삼성E&A의 수주 환경이 구조적으로 개선될 것으로 전망하고, 목표주가를 기존 3만6000원에서 6만원으로 대폭 상향조정했다.
이선일 BNK투자증권 연구원은 19일 보고서를 통해 “이란 전쟁 이후 글로벌 에너지 프로젝트 발주 환경이 빠르게 변화하고 있다”며 삼성E&A에 대한 투자의견 ‘매수’를 유지했다.
BNK투자증권은 과거 경제성과 비용 중심이던 글로벌 에너지 시장이 최근에는 에너지 안보 중심으로 재편되고 있다는 점에 주목했다.
이에 따라 청정에너지뿐 아니라 액화천연가스(LNG)와 기존 화석연료 프로젝트까지 발주 확대 가능성이 커지고 있다는 분석이다.
이 연구원은 “기존에는 경제성을 고려해 점진적인 에너지 전환이 추진됐다면 이제는 동원 가능한 에너지원을 최대한 빠르게 확보하는 방향으로 시장 흐름이 바뀌고 있다”며 “삼성E&A는 화공과 LNG, 수처리, 청정에너지 등 다양한 EPC 역량을 갖춘 전천후 사업자라는 점에서 수혜 가능성이 크다”고 설명했다.
실적 흐름도 긍정적이라는 전망이다. BNK투자증권은 삼성E&A의 올해 1분기 매출은 2조2674억원으로 전년 동기 대비 8.1% 증가했고, 영업이익은 1882억원으로 19.6% 늘었다고 설명했다.
특히 뉴에너지 사업이 실적 성장을 이끌었다는 분석이다. 뉴에너지 부문 매출은 5633억원으로 전년 대비 136.9% 급증했다.
이선일 연구원은 “아랍에미리트(UAE) 메탄올 프로젝트와 말레이시아 지속가능항공유(SAF) 프로젝트 등이 본격적으로 매출에 반영된 영향”이라고 진단했다.
첨단산업 부문은 그룹 공사 잔고 감소로 매출이 줄었지만 화공과 뉴에너지 사업 성장세가 이를 상쇄하며 실적을 방어했다는 것이다.
퇴직금 관련 비용 증가로 판매관리비 부담은 확대됐지만 원가율 개선 효과가 더 크게 작용하며 수익성 개선 흐름이 이어졌다는 게 BNK투자증권 측의 설명이다.
BNK투자증권은 중동 재건 사업과 그룹사 발주 확대 역시 삼성E&A의 추가 성장 동력이 될 것으로 전망했다.
반도체 업황 회복에 따른 관계사 공사 물량 증가까지 반영될 경우 올해 신규 수주는 역대 최대 수준인 15조5000억원에 이를 것으로 내다봤다.
그는 “글로벌 공급망 재편과 중동 지역 재건 사업 확대는 삼성E&A에 구조적인 성장 기회가 될 수 있다”며 “에너지 안보 강화 흐름 속에서 가장 우호적인 수주 환경을 맞고 있다”고 평가했다.
김동현 기자 gaed@viva100.com


댓글0